Domain versicherungsprodukte24.de kaufen?
Wir ziehen mit dem Projekt
versicherungsprodukte24.de um.
Sind Sie am Kauf der Domain
versicherungsprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsprodukte24.de kaufen?
Ist Paraffinum Liquidum schädlich?
Ist Paraffinum Liquidum schädlich? Paraffinum Liquidum, auch bekannt als Mineralöl, wird häufig in Kosmetika und Hautpflegeprodukten verwendet. Es gibt kontroverse Meinungen darüber, ob es schädlich ist oder nicht. Einige Studien deuten darauf hin, dass Paraffinum Liquidum die Poren verstopfen und die Hautatmung beeinträchtigen kann. Andererseits wird es von der Kosmetikindustrie als sicher und wirksam angesehen. Es ist wichtig, die individuelle Verträglichkeit zu berücksichtigen und gegebenenfalls einen Hautarzt zu konsultieren. **
Lässt sich Paraffinum Liquidum schnell aus den Haaren auswaschen?
Paraffinum Liquidum ist ein leichtes und nicht wasserlösliches Öl, das oft in Haarpflegeprodukten verwendet wird. Es kann daher etwas schwierig sein, es vollständig aus den Haaren auszuwaschen. Es wird empfohlen, ein mildes Shampoo zu verwenden und die Haare gründlich zu spülen, um sicherzustellen, dass das Öl entfernt wird. Es kann auch hilfreich sein, eine Haarspülung oder eine Haarmaske zu verwenden, um die Haare zusätzlich zu reinigen und zu pflegen. **


Ähnliche Suchbegriffe für Liquidum Mesodesmin
Top-Angebote
Produkte zum Begriff Liquidum Mesodesmin:
-
Echinacin LiquidumZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Echinacin Liquidum sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.35,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **

Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
Top-Angebote
Produkte zum Begriff Liquidum Mesodesmin:
-
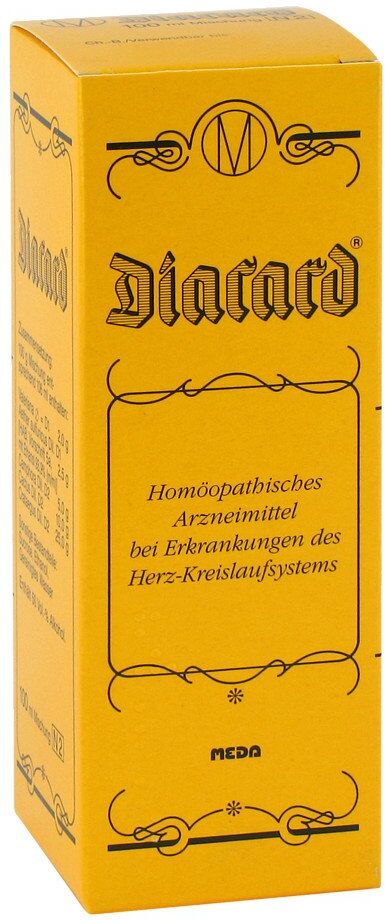
Diacard LiquidumAnwendungsgebiet von Diacard LiquidumDas Präparat ist ein homöopathisches Arzneimittel.AnwendungsgebieteDie Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab.Dazu gehören:funktionelle Herzbeschwerden bei allgemeiner vegetativer Labilität.Hinweis:Bei Beklemmungsgefühl in der Herzgegend und Schmerzen, die in die Arme, den Oberbauch oder die Halsgegend ausstrahlen können, oder bei Atemnot ist eine ärztliche Abklärung zwingend erforderlich.Wirkstoffe / Inhaltsstoffe / Zutaten25 mg Aether sulfuricus (hom./anthr.)50 mg Camphora (hom./anthr.)250 mg Crataegus (hom./anthr.)100 mg Selenicereus grandiflorus (hom./anthr.)20 mg Valeriana officinalis (hom./anthr.)Ethanol Hilfstoff (+)36 mg Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)0.003 BE Gesamt Kohlenhydrate Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenwegen unzureichender Erfahrungen bei Säuglingen, Kleinkindern und Kindern unter 6 Jahrenin Schwangerschaft und Stillzeit.DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Erwachsene und Kinder ab 12 Jahren nehmen bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 6-mal täglich, je 5 Tropfen ein.Eine über 1 Woche hinausgehende Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen.Bei chronischen Verlaufsformen 1 - 3-mal täglich je 5 Tropfen einnehmen.Kinder zwischen dem 6. und 12. Lebensjahr erhalten nicht mehr als ein Drittel der Erwachsenendosis.Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren. Dauer der AnwendungAuch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker.7,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Echinacin LiquidumZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Echinacin Liquidum sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.35,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Paraffinum Liquidum schädlich?
Ist Paraffinum Liquidum schädlich? Paraffinum Liquidum, auch bekannt als Mineralöl, wird häufig in Kosmetika und Hautpflegeprodukten verwendet. Es gibt kontroverse Meinungen darüber, ob es schädlich ist oder nicht. Einige Studien deuten darauf hin, dass Paraffinum Liquidum die Poren verstopfen und die Hautatmung beeinträchtigen kann. Andererseits wird es von der Kosmetikindustrie als sicher und wirksam angesehen. Es ist wichtig, die individuelle Verträglichkeit zu berücksichtigen und gegebenenfalls einen Hautarzt zu konsultieren. **
-
Lässt sich Paraffinum Liquidum schnell aus den Haaren auswaschen?
Paraffinum Liquidum ist ein leichtes und nicht wasserlösliches Öl, das oft in Haarpflegeprodukten verwendet wird. Es kann daher etwas schwierig sein, es vollständig aus den Haaren auszuwaschen. Es wird empfohlen, ein mildes Shampoo zu verwenden und die Haare gründlich zu spülen, um sicherzustellen, dass das Öl entfernt wird. Es kann auch hilfreich sein, eine Haarspülung oder eine Haarmaske zu verwenden, um die Haare zusätzlich zu reinigen und zu pflegen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Ähnliche Suchbegriffe für Liquidum Mesodesmin
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diacard LiquidumAnwendungsgebiet von Diacard LiquidumDas Präparat ist ein homöopathisches Arzneimittel.AnwendungsgebieteDie Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab.Dazu gehören: funktionelle Herzbeschwerden bei allgemeiner vegetativer Labilität.Hinweis: Bei Beklemmungsgefühl in der Herzgegend und Schmerzen, die in die Arme, den Oberbauch oder die Halsgegend ausstrahlen können, oder bei Atemnot ist eine ärztliche Abklärung zwingend erforderlich.Wirkstoffe / Inhaltsstoffe / Zutaten25 mg Aether sulfuricus (hom./anthr.)50 mg Camphora (hom./anthr.)250 mg Crataegus (hom./anthr.)100 mg Selenicereus grandiflorus (hom./anthr.)20 mg Valeriana officinalis (hom./anthr.)Ethanol Hilfstoff (+)36 mg Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)0.003 BE Gesamt Kohlenhydrate Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenWegen unzureichender Erfahrungen bei Säuglingen und Kleinkindern soll dieses Arzneimittel in dieser Altersgruppe nicht angewendet werden.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 12-mal täglich, je 5 bis 10 Tropfen einnehmen.Bei chronischen Verlaufsformen 1 - 3-mal täglich je 5 bis 10 Tropfen einnehmen.Kinder zwischen dem 6. und 12. Lebensjahr erhalten nicht mehr als zwei Drittel der Erwachsenendosis. Dauer der AnwendungAuch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.EinnahmeDas Arzneimittel wird am besten in 1 Esslöffel Wasser genommen.PatientenhinweiseBesondere Vorsicht bei der Einnahme ist erforderlichwegen des Alkoholgehaltes. Verkehrstüchtigkeit und das Bedienen von Masc20,36 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Echinacin LiquidumAnwendungsgebiet von Echinacin LiquidumDas Präparat ist ein pflanzliches Arzneimittel bei Erkältungskrankheiten.Anwendungsgebiete:Zur unterstützenden Behandlung von wiederkehrenden (rezidivierenden) Infekten im Bereich der Atemwege und der ableitenden Harnwege.Zur Anwendung bei AtemwegsinfektenBei länger anhaltenden Beschwerden, bei Atemnot, bei Fieber oder eitrigem oder blutigem Auswurf sollte ein Arzt aufgesucht werden.Zur Anwendung bei HarnwegsinfektenBei Blut im Urin, bei Fieber, bei Anhalten der Beschwerden über 5 Tage sollte ein Arzt aufgesucht werden.Wirkstoffe / Inhaltsstoffe / Zutaten800 mg Purpursonnenhutkraut Presssaft, (1,7-2,5:1)Ethanol Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie allergisch gegen den Wirkstoff, gegen Korbblütler oder gegen einen der sonstigen Bestandteile dieses Arzneimittels sind.Aus grundsätzlichen Erwägungen darf das Arzneimittel nicht eingenommen werden bei fortschreitenden Systemerkrankungen wie Tuberkulose, Leukämie bzw. leukämieähnlichen Erkrankungen, entzündlichen Erkrankungen des Bindegewebes (Kollagenosen), multipler Sklerose, AIDS-Erkrankungen, HIV-Infektionen, chronischen Viruserkrankungen und Autoimmunerkrankungen.von Kindern unter 4 Jahren.DosierungDie folgenden Angaben gelten, soweit Ihnen Ihr Arzt das Arzneimittel nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschrift, da das Präparat sonst nicht richtig wirken kann!Nehmen Sie dieses Arzneimittel immer genau wie in dieser Gebrauchsinformation beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Wie viel und wie oft sollten Sie das Arzneimittel einnehmen?Kinder zwischen 4 und 6 Jahren nehmen 3 mal täglich 1,25 ml in ausreichend Flüssigkeit ein. Kinder zwischen 6 und 12 Jahren nehmen 3 mal täglich 2 ml in ausreichend Flüssigkeit ein.Erwachsene und Kind17,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.